استرداد اضافه پرداختی مالیات حقوق | راهنمای ثبت سامانه
امکان ثبت درخواست استرداد اضافه پرداختی مالیات حقوق سنوات 1400 تا 1402 در سامانه salary.tax.gov.ir فراهم شد. کارفرمایان میتوانند برای پرداختیهای رفاهی تا سقف 11.7٪ با شرط استمرار رابطه استخدامی اقدام نمایند.
استرداد اضافه پرداختی مالیات حقوق | راهنمای کامل ثبت سامانه
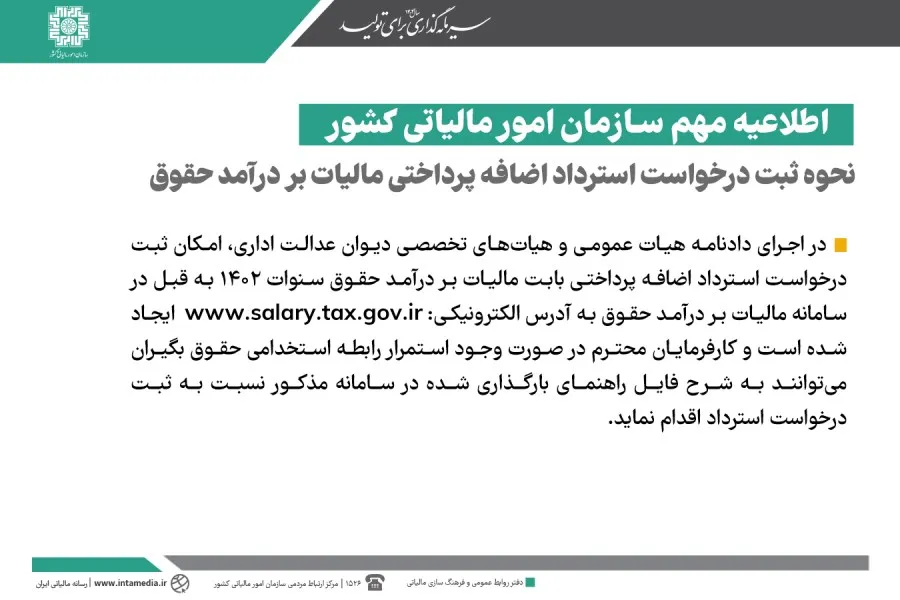
استرداد اضافه پرداختی مالیات حقوق سنوات 1400 تا 1402 در سامانه www.salary.tax.gov.ir و در اجرای دادنامه هیات عمومی و هیاتهای تخصصی دیوان عدالت اداری فعال شد. کارفرمایان میتوانند در صورت استمرار رابطه استخدامی، با ثبت «فهرست درخواست استرداد»، مبالغ اضافه کسرشده بابت پرداختیهای رفاهی و انگیزشی را به صورت سیستمی مسترد نمایند.
- امکان ثبت درخواست برای سنوات 1400، 1401 و 1402 وجود دارد.
- مبلغ مجاز رفاهی و انگیزشی 11٫7 درصد کل دریافتی حقوقبگیر است.
- برای هر سال فقط یک فهرست استرداد قابل ارسال است.
- کنترل استمرار رابطه استخدامی بر اساس فهرستهای دو ماه اخیر است.
- ثبت شماره شبا منطبق با کد ملی حقوقبگیر الزامی است.
مبنای قانونی و ضوابط استرداد اضافه پرداختی مالیات حقوق
مطابق تبصره (4) بخشنامه شماره 200/1403/50 مورخ 1403/11/14، در مواردی که استرداد مالیات بر درآمد حقوق در راستای آرای دیوان عدالت اداری باشد، اقدامات به صورت سیستمی صورت میپذیرد.
چنانچه رابطه استخدامی شخص حقوقبگیر و کارفرما استمرار داشته باشد، با درخواست کارفرما نیازی به مراجعه حضوری حقوقبگیر به اداره مالیاتی نخواهد بود.
این استرداد در درگاه دریافت فهرست حقوق و دستمزد، به صورت سیستمی و از محل مالیات متعلق به همان حقوقبگیر انجام میشود.
محدودیتهای زمانی و سقف پرداختیهای رفاهی
طبق بند (2) نامه شماره د/210/87338 مورخ 1403/11/23 معاونت حقوقی و فنی مالیاتی، این امکان صرفاً برای سنوات 1400، 1401 و 1402 فراهم شده است.
مبلغ مجاز برای اعلام پرداختیهای امور رفاهی و انگیزشی، برابر با 11٫7 درصد از کل دریافتی حقوقبگیر تعیین شده است.
موارد معاف از پرداخت مالیات، در محاسبه کل دریافتی حقوقبگیر مستثنا میشوند و در این فرمول قرار نمیگیرند.
| عنوان قاعده | مستند و شرح الزام قانونی |
|---|---|
| سنوات مشمول استرداد | سنوات 1400، 1401 و 1402 (نامه د/210/87338) |
| سقف رفاهی و انگیزشی | 11٫7 درصد کل دریافتی (غیر معاف) حقوقبگیر |
| محدودیت تعداد ارسال | یک فهرست استرداد برای کل حقوقبگیران در هر سال |
وضعیت رسیدگی مالیاتی و جرائم ماده 90 قانون مالیاتهای مستقیم
اگر مالیات حقوق سال موردنظر رسیدگی شده و برگ تشخیص صادر شده باشد، استرداد منوط به ثبت کد رهگیری گزارش رسیدگی سیستمی است.
این کد مبنای صدور برگ تشخیص بوده و توسط اداره امور مالیاتی مربوطه در سامانه رسیدگی ثبت میشود تا استرداد انجام گیرد.
در صورت عدم انجام رسیدگی قبلی، محاسبات بر مبنای مبالغ اظهارشده کارفرما در فهرستهای تسلیمی ملاک عمل خواهد بود.
تبعات عدم رعایت مقررات قانونی و کسر کمتر مالیات
طبق ماده 90 قانون مالیاتهای مستقیم، اگر در رسیدگی مشخص شود مالیات کمتر پرداخت شده، مابهالتفاوت به همراه جرائم مطالبه میشود.
این مبالغ از پرداختکنندگان حقوق که در حکم مودی هستند، به موجب برگ تشخیص مطالبه خواهد شد.
صدور برگ تشخیص مطالبه با رعایت مهلت مقرر در ماده 157 قانون مالیاتهای مستقیم صورت میپذیرد.
مراحل عملیاتی ثبت درخواست استرداد مالیات حقوق در سامانه
کارفرمایان باید جهت ثبت درخواست به سامانه مالیات بر درآمد حقوق به آدرس www.salary.tax.gov.ir مراجعه نمایند.
پس از ورود به سامانه، فرآیند ثبت «فهرست درخواست استرداد» طبق گامهای مشخصشده در فایل راهنما دنبال میشود.
کنترل استمرار رابطه استخدامی از طریق بررسی اطلاعات فهرستهای ارسالی دو ماه اخیر به صورت خودکار انجام میگیرد.
- ورود به منوی «فهرست حقوق» و انتخاب «فهرست حقوق جدید».
- انتخاب واحد مالیاتی مربوط به فهرستهای ارسالی.
- انتخاب گزینه «فهرست درخواست استرداد» در قسمت نوع فهرست.
- بارگذاری فایل یا ثبت برخط اطلاعات حقوقبگیران.
- ثبت «مبلغ رفاهی انگیزشی» و «شماره شبا» برای هر شخص.
پرسشهای متداول
ثبت استرداد اضافه پرداختی مالیات حقوق برای چه سنواتی ممکن است؟
مطابق ضوابط ابلاغی، امکان ثبت این فهرست فقط برای سنوات 1400، 1401 و 1402 در سامانه وجود دارد.
شرط اصلی تایید شماره شبای پرسنل در سامانه چیست؟
شماره شبای اعلامی از طریق سرویس بانکی تطبیق داده شده و حتماً باید متعلق به همان حقوقبگیر و منطبق با کد ملی وی باشد.
استمرار رابطه استخدامی چگونه توسط سامانه احراز میشود؟
استمرار رابطه استخدامی حقوقبگیر و کارفرما از طریق بررسی اطلاعات فهرستهای ارسالی دو ماه اخیر به صورت سیستمی کنترل میشود.
جمعبندی و نتیجهگیری
فرآیند ثبت استرداد اضافه پرداختی مالیات حقوق سنوات 1400 تا 1402 گامی مهم در جهت احقاق حقوق کارفرمایان و پرسنل است. با فراهم شدن امکان ثبت سیستمی در سامانه مربوطه، نیازی به مراجعه حضوری حقوقبگیران دارای استمرار رابطه استخدامی نیست. رعایت سقف 11٫7 درصدی پرداختیهای رفاهی و دقت در ثبت اطلاعات هویتی و بانکی، موجب تسهیل در انجام محاسبات سیستمی خواهد شد. پیشنهاد میشود جهت بررسی وضعیت فهرستهای ارسالی، به سامانه مذکور مراجعه نمایید. لازم به ذکر است این محتوا صرفاً جنبه اطلاعرسانی داشته و مرجع نهایی، متن قانون و مقررات سازمان امور مالیاتی است.